




银行卡OCR识别API接口选型指南:从核心指标到落地决策
五大核心选型维度深度解析
一、识别精度:看什么场景下的什么指标
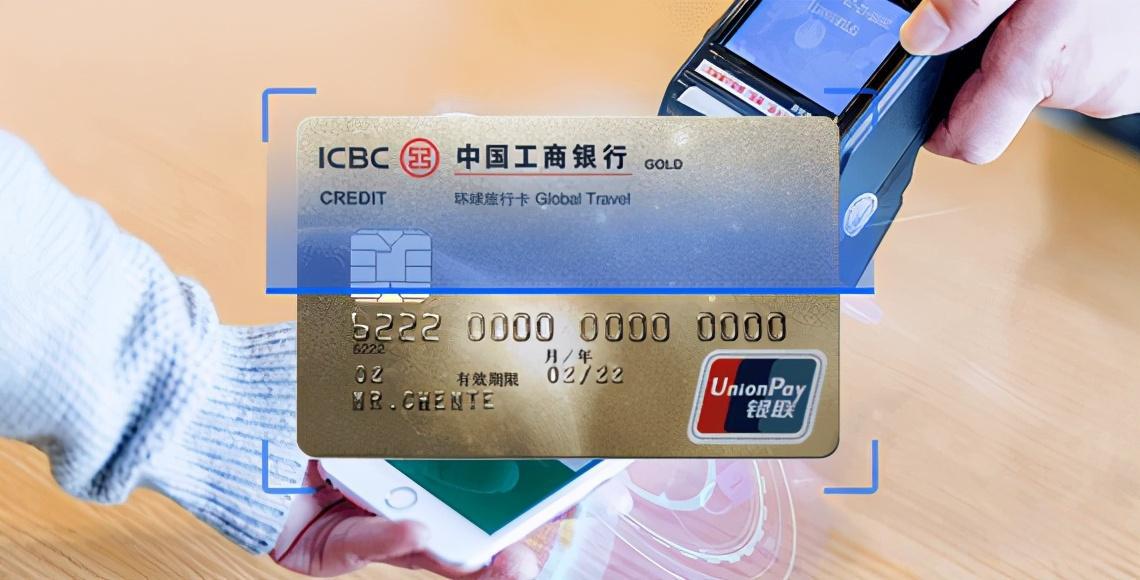
银行卡OCR的核心字段是卡号、有效期、发卡行和卡类型。卡号识别是所有指标中最关键的,一旦出错会导致绑卡失败或支付异常。当前主流云服务商的卡号识别准确率普遍在99%以上,但在不同场景下的表现差异明显。
评估精度时,不要只看厂商标注的“最高准确率”,而要看它在倾斜、反光、局部遮挡、低光照等异常条件下的表现。一些深耕金融场景的厂商,对16位卡号的识别准确率可达99.97%,有效期识别误差率低于0.03%。开源方案如Tesseract的默认准确率约90%-95%,经过针对性训练后可以提升至97%左右,但距离商业方案仍有差距。
另一个容易被忽视的指标是图像质量检测能力。好的OCR接口不仅识别文字,还能返回图像质量告警信息(如清晰度不足、边框不完整),帮助你在客户端引导用户重新拍照,而不是把一张废图送到服务端再报错。
二、响应速度与并发能力
响应速度直接影响用户体验。银行卡绑卡场景中,用户期望“即拍即得”,超过500ms的延迟容易引发操作焦虑。
当前商业API的典型响应时间在200ms到600ms之间。云服务商SDK的端侧检测耗时约50-100ms,云端识别200-500ms,总耗时约300-600ms。部分优化较好的方案可以将单张识别控制在200ms以内。如果采用“本地初筛+云端复核”的混合模式,常规卡片的识别可以在端侧完成,仅对低置信度结果发起云端请求,进一步压缩延迟。
并发方面,不同厂商的默认QPS差异很大。阿里云OCR单账号默认10QPS,腾讯优图OCR的API调用频率限制为100次/秒,而部分平台级方案可支持每秒5000+并发请求。选型时要根据业务峰值来评估,比如电商大促期间的绑卡量可能是平时的数倍。
三、安全合规:不能事后补的功课
银行卡OCR涉及敏感金融数据的处理,合规是选型的准入门槛而非加分项。
首先需要确认接口的传输加密方式。标准的做法是采用TLS 1.2+协议加密图像传输,部分方案已升级至TLS 1.3,存储时使用AES-256加密。其次要关注数据最小化原则——接口应当仅采集识别所需的最小数据集(卡号、有效期),不应收集CVV、密码等无关信息。
对于金融、政务类业务,还需要评估方案是否符合PCI DSS(支付卡行业数据安全标准)和等保2.0相关要求。私有化部署方案通常还要求支持国密算法加密,但跨平台兼容性可能成为实施难点。
一个值得关注的新趋势是防篡改检测能力。部分OCR接口已集成图片鉴伪功能,可以识别经过PS、拼接处理的银行卡图片,从源头降低伪卡欺诈风险。
四、成本模型:不要只看单价
银行卡OCR API的计费模式主要有三种:按量后付费、预付费资源包和私有化部署。
公有云按量付费模式下,银行卡识别的单价大约在0.02元/次左右,部分平台的云市场产品甚至低至0.015元/次。预付费资源包通常提供更低的单价,适合调用量可预估的企业。以某平台为例,10万次共享资源包约330元,折合0.0033元/次。
私有化部署的初始投入在8万元左右,第二年起收取约10%的年服务费。这笔投入是否值得,取决于两个因素:日均调用量是否足够大(通常日均超过万次时私有化的单位成本开始低于公有云),以及数据是否必须留在本地。
需要提醒的是,免费额度在选型阶段很有价值。多数平台提供每月2000次以内的免费测试资源,可以在正式采购前用真实业务图片做充分验证。
五、接入方式与技术支持
三类技术方案的适用场景
云端API方案(腾讯云、百度智能云、阿里云等)适合大多数互联网业务场景。无需关注底层算法,按调用量付费,支持弹性扩展,缺点是对网络有依赖且数据需经过第三方服务器。
私有化部署方案适合金融核心系统、政务审批等数据敏感场景。数据全程不出域,可以自主维护模型更新,但初始投入较高,且需要一定的运维能力。
开源方案(Tesseract、PaddleOCR等)适合对成本极度敏感、数据隐私要求高且有OCR团队可自主维护的场景。默认模型在复杂场景下的准确率约82%-88%,需要投入大量标注数据做针对性训练才能接近商业方案的水平。
接口的接入便利性直接影响开发周期。主流方案均提供RESTful API,以POST方式提交图片的URL或Base64编码,返回结构化的JSON字段。SDK方面,百度、腾讯云等平台覆盖了Android、iOS、Java、Python、PHP等主流语言。
评估接入方式时,重点关注三点:是否支持图片URL和Base64两种提交方式(URL方式适合服务端已有图片存储的场景,Base64适合移动端直接上传);返回字段是否包含卡号位置坐标(便于前端裁剪卡号区域做展示);是否有完善的错误码体系和调试工具。
技术支持方面,7×24小时响应和详细的接入文档是基本要求。对于首次接入OCR能力的团队,选择提供在线调试工具和示例代码的平台可以显著缩短联调时间。
选型决策流程
建议按以下四步走:
第一步,明确约束条件。 日均调用量、峰值QPS、数据出域限制、合规认证要求——这四项是硬性门槛,先据此缩小候选范围。
第二步,用真实数据做POC测试。 收集200-500张来自实际业务的银行卡图片(覆盖不同银行、不同卡种、不同拍摄条件),分别测试各候选方案的卡号准确率、响应时间和异常场景表现。
第三步,测算三年总拥有成本。 公有云按量付费、资源包和私有化部署的成本曲线在不同调用量下差异显著,需要结合业务增长预期做长期测算。
第四步,验证合规性。 确认接口的加密方式、数据留存策略和隐私政策是否符合你所在行业的要求,必要时让法务或安全团队参与评审。
接口选型没有“最好”的方案,只有“最匹配”的方案。把业务约束放在第一位,用数据而非宣传来做决策,才能选到真正能支撑业务长期运行的银行卡OCR识别API。
 相关资讯

2024-02-23
2026-08-12

2023-11-23

2021-05-07
2023-09-11
2024-11-29

2023-09-18
2023-04-10
2022-10-21
2025-03-18

全天候售后服务
7x24小时专业工程师品质服务

极速响应贴身服务
快速应答解决业务问题

客户至上价值
客户优先,创造客户价值

全方位安全保障
打造安全可信的平台
 让数据流通 赋能商业价值
 客服微信
 官方公众号
